
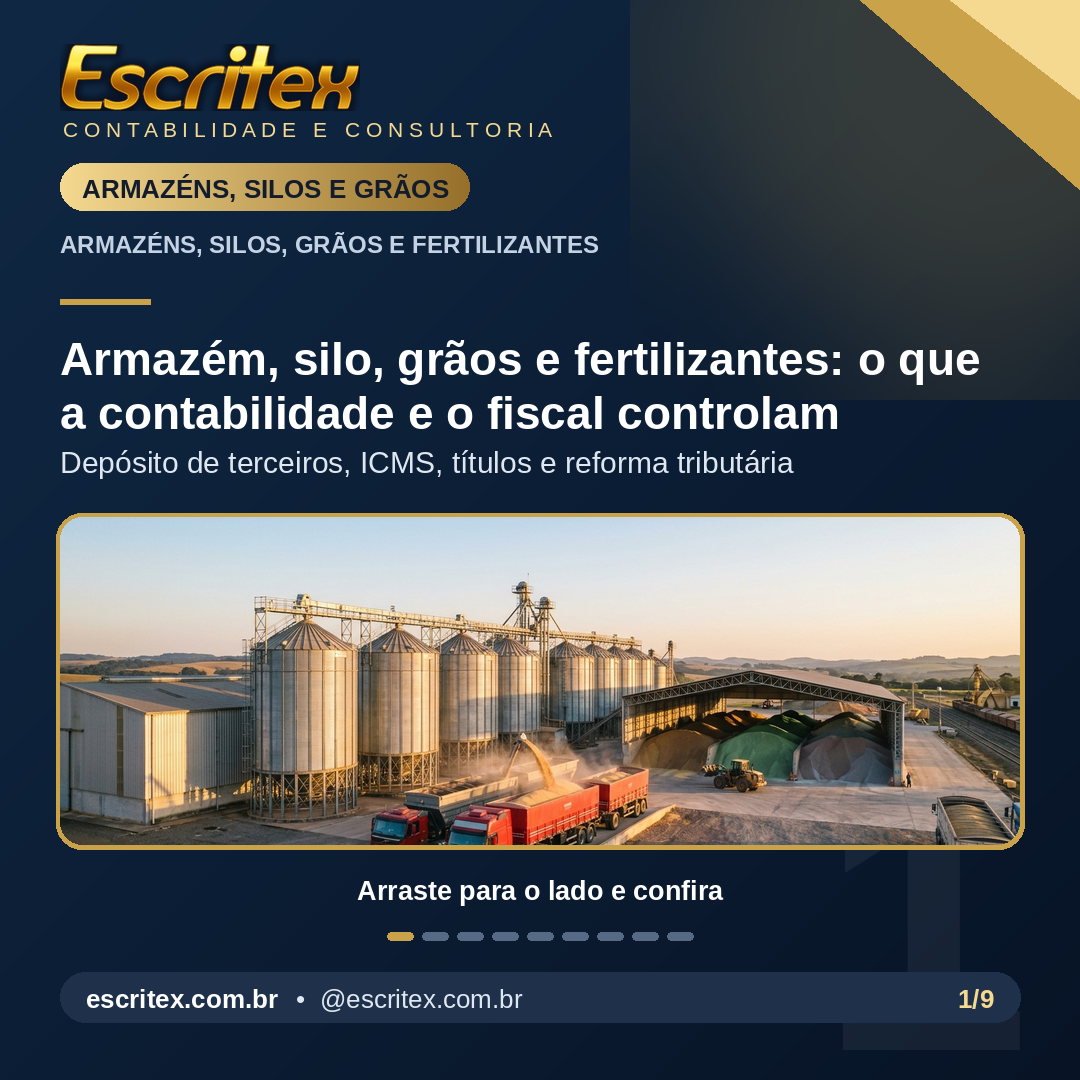
O Porto de Paranaguá movimenta cerca de 50 milhões de toneladas de grãos por ano — soja, milho, farelo e trigo que passam por armazéns e silos antes de seguir para exportação. Quem opera essa infraestrutura carrega não só a carga física, mas uma série de obrigações fiscais, contábeis e legais que exigem especialização.
A Escritex atende armazéns gerais e operadores de grãos em Paranaguá e interior do Paraná há mais de 30 anos. Este artigo reúne os principais pontos que a contabilidade desse segmento precisa dominar.
Depositário fiel: a responsabilidade que a maioria subestima
O armazém geral que emite Certificado de Depósito (CD), Warrant (W), CDA (Certificado de Depósito Agropecuário) ou WA (Warrant Agropecuário) — títulos do agronegócio instituídos pela Lei 11.076/2004 — assume a condição de depositário fiel. Isso tem consequências diretas:
⚠️ Responsabilidade tributária solidária
O SEFAZ/PR pode cobrar o ICMS do armazém caso a mercadoria saia de forma irregular ou sem a nota fiscal correspondente. O armazém responde solidariamente pelo tributo do depositante.
📋 Controle de estoque é obrigação fiscal
Toda entrada e saída de grãos deve ser documentada (nota fiscal de remessa para armazenagem, nota de retorno, NF de venda). Divergências entre o físico e o fiscal geram autuação.
✅ Escrituração dos títulos armazeneiros
Os CDs e Warrants emitidos devem ser controlados contabilmente como passivos contingentes. Warrants endossados a terceiros (como bancos) exigem controle separado.
🔵 LCDCA e CRA — créditos do agronegócio
Armazéns que emitem Letras de Crédito do Agronegócio (LCA) ou são base para CRAs têm obrigações adicionais com a CVM e o Banco Central. A contabilidade precisa estar alinhada.
ICMS na movimentação de grãos: quando incide e quando não incide
| Operação | ICMS? | Observação |
|---|---|---|
| Remessa para armazenagem (mesmo titular) | Não incide | Operação não tributada — NF de remessa apenas |
| Retorno de armazenagem | Não incide | NF de retorno, sem ICMS |
| Venda durante a armazenagem | Incide | Saída tributada pelo estado remetente |
| Exportação direta do armazém | Imune | Exportação é imune ao ICMS (CF art. 155) |
| Transferência entre filiais (LC 204/2023) | Facultativo | A partir de 2024 o contribuinte pode ou não destacar ICMS |
| Venda de fertilizantes | Varia | Alíquota reduzida ou isenção dependendo do produto e estado |
Quebra técnica: como registrar e até onde é tolerável
A quebra técnica de grãos (perda por umidade, aeração e manuseio) é inevitável — mas tem limites e exige controle rigoroso:
Limites típicos de tolerância
- • Soja: até 0,3% ao mês de armazenagem
- • Milho: até 0,4% ao mês
- • Trigo: até 0,25% ao mês
- • Verificar contrato com depositante — pode haver previsão própria
- →Contabilização: quebras dentro do limite tolerado são contabilizadas como custo operacional (Custo de Armazenagem). Nenhum ICMS é exigido sobre a quebra técnica.
- →Quebra acima do tolerado: o SEFAZ pode interpretar como saída tributável se não houver laudo técnico justificando a perda por sinistro, praga ou problema operacional comprovado.
- →Laudo técnico é obrigatório para qualquer baixa de estoque por quebra fora dos limites normais. Sem laudo, a autuação fiscal é quase certa.
Tributação de fertilizantes armazenados
Muitos armazéns em Paranaguá também guardam fertilizantes para distribuidores e indústrias. O tratamento fiscal é diferente do grão:
- →PIS/Cofins sobre fertilizantes — alíquota zero para a maioria dos fertilizantes (Lei 10.925/2004). O crédito sobre insumos utilizados no processamento pode ser aproveitado.
- →ICMS fertilizantes — benefício fiscal no PR (redução de base de cálculo ou isenção para alguns produtos). Verificar RICMS/PR e convênios ICMS vigentes em 2026.
- →Segregação contábil — a receita de armazenagem de fertilizantes deve ser segregada da armazenagem de grãos para correta apuração dos tributos e do regime especial, quando houver.
⚠️ Reforma Tributária e os armazéns gerais
- →IBS substitui ISS e ICMS na armazenagem — o serviço de guarda e armazenagem de mercadorias (item 11.04 da LC 116/2003) é tributado hoje pelo ISS municipal. Com a Reforma, o ISS e o ICMS (que incide sobre a circulação/venda das mercadorias) passam a ser tributados pelo IBS a partir de 2027 (fase de transição). Alíquotas e regimes especiais serão redefinidos.
- →CBS substitui PIS/Cofins — fertilizantes hoje com alíquota zero de PIS/Cofins podem ter tratamento diferente na CBS. A LC 214/2024 prevê regime específico para o agronegócio.
- →Exportações continuam imunes — a saída de grãos para exportação continuará com imunidade de IBS/CBS, mantendo o princípio já existente no ICMS.
- →Crédito acumulado — armazéns que atendem exportadores acumulam crédito tributário. A nova regra prevê devolução em até 60 dias, resolvendo um problema crônico do setor.
Diagnóstico gratuito em 48 horas
Envie seus dados de faturamento e operação de armazenagem. A Escritex analisa seus créditos de ICMS, quebra técnica registrada, titularidade de CDA/WA e oportunidades de recuperação tributária — sem custo e sem compromisso.
Contabilidade especializada para armazéns gerais e silos em Paranaguá
A Escritex atende armazéns gerais, silos e terminais de grãos no Paraná há mais de 30 anos. Depositário fiel, ICMS, quebra técnica, títulos armazeneiros — com quem conhece o setor.
💬 Falar pelo WhatsApp